


Direct Assurance
3,12.06K Avis
Caractéristiques de l’application
- Version
- 6.9
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Direct Assurance
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
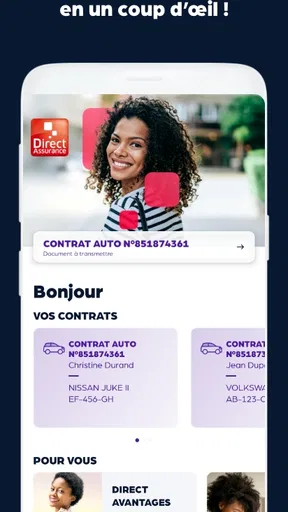
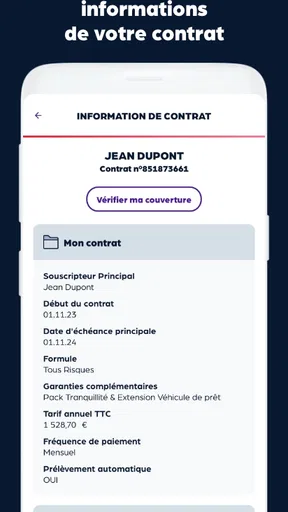
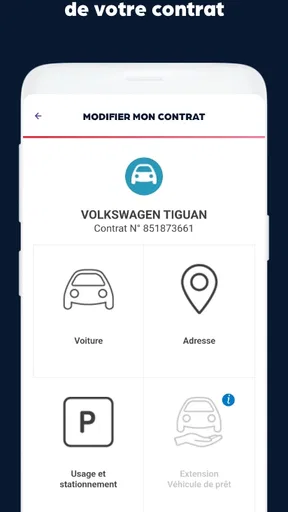
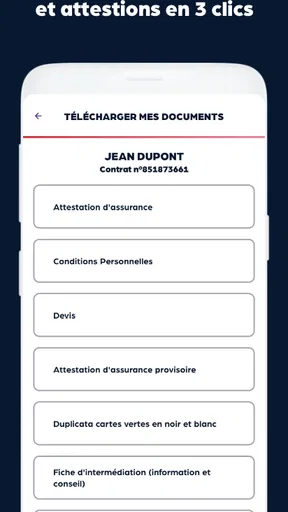
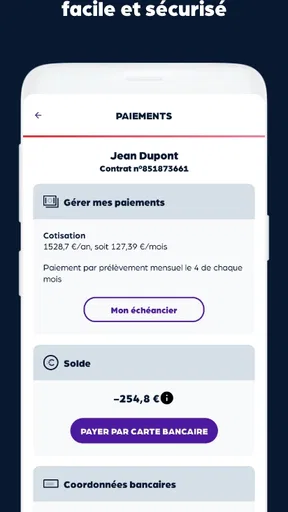
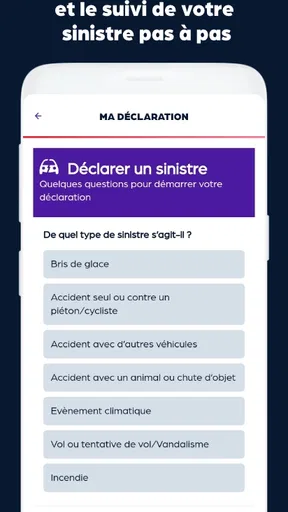
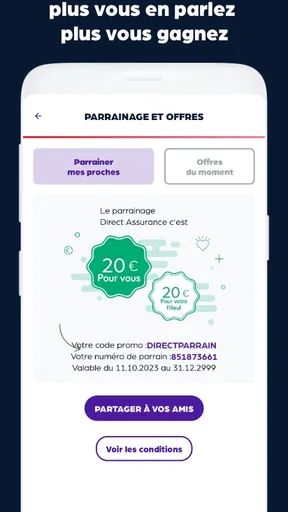
 Analyse par AppCompare
Quand je cherche une application d’assurance sur mon téléphone, je ne regarde pas seulement la possibilité d’obtenir une information rapidement. Je veux aussi comprendre ce que je peux réellement faire depuis l’écran, quelles décisions restent entre mes mains et à quels moments je dois transmettre des données personnelles. C’est avec cette approche que j’ai testé Direct Assurance, l’application financière développée par Direct Assurance.
Son objectif est assez clair : accompagner les clients dans leurs démarches liées à l’assurance, depuis un mobile, plutôt que de les obliger à passer systématiquement par un navigateur ou un échange téléphonique. L’application est gratuite, classée PEGI 3 et disponible sur Android à partir de la version 7.0. Elle existe depuis le 30 octobre 2012 et sa version actuelle est la 6.9, ce qui montre qu’elle s’inscrit dans la durée plutôt que dans un simple lancement ponctuel.
Une application utile surtout quand on veut gérer son assurance sans détour
Dans mon utilisation, l’intérêt principal ne vient pas d’une présentation spectaculaire, mais de la possibilité de retrouver un point de contact mobile avec son assureur. Pour une personne déjà cliente, cela peut être plus pratique que de chercher la bonne page dans un site web, de retrouver un numéro dans un ancien courriel ou de répéter son identité à chaque démarche.
Le contexte compte beaucoup. Une application financière ne se juge pas comme une application de divertissement : elle doit inspirer suffisamment confiance pour être ouverte lorsqu’un problème survient, parfois dans un moment stressant. Une panne, un accident ou une question sur un contrat ne se présentent pas forcément pendant les horaires où l’on a envie de s’installer devant un ordinateur. Le fait de pouvoir commencer une démarche depuis un téléphone est donc un avantage concret, même si l’utilité exacte dépend de la situation et de l’espace client auquel on a accès.
Direct Assurance affiche une moyenne de 3,1 sur les avis publiés, avec plus de cinq mille évaluations et environ deux mille commentaires. Ce résultat me paraît important à lire avec recul : il ne condamne pas automatiquement l’application, mais il invite à ne pas la considérer comme irréprochable. Dans une application d’assurance, les avis peuvent aussi refléter une difficulté liée à un sinistre, à un contrat ou à une authentification, et pas uniquement la qualité de l’interface.
La présence de plus d’un million d’installations indique néanmoins que l’application a trouvé un public conséquent. Je ne l’interprète pas comme une garantie de satisfaction individuelle. J’y vois plutôt la preuve que le format répond à un besoin réel : les clients veulent accéder à leur relation avec l’assureur depuis l’appareil qu’ils ont déjà avec eux.
Ce que je vérifie avant de lui confier une démarche
Pour une application de ce type, mon premier réflexe est de distinguer trois choses : l’identité du développeur, le rôle de l’application et les choix visibles proposés pendant l’utilisation. Ici, le développeur indiqué est Direct Assurance, ce qui rend le lien avec le service d’assurance lisible dès le départ. Cette cohérence est préférable à une application non officielle qui reprendrait un nom proche ou une identité visuelle ambiguë.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je recommande tout de même de vérifier le nom du développeur au moment de l’installation, surtout si plusieurs résultats apparaissent dans une boutique. C’est une habitude simple, mais elle évite de confondre une application officielle avec un outil tiers. Pour une démarche financière, je ne saisirais jamais mes identifiants dans une application dont l’éditeur ne correspond pas clairement à l’assureur attendu.
Le classement PEGI 3 renseigne sur l’âge, pas sur la confidentialité. Il signifie que l’application est considérée comme adaptée à un très large public, mais il ne faut pas en déduire que son usage est anonyme ou qu’elle ne demande aucune information. Une application d’assurance doit naturellement pouvoir relier une démarche à un client, et c’est précisément pour cela que je reste attentif aux écrans de connexion, aux demandes d’informations et aux confirmations avant validation.
Mon conseil le plus important : je ne valide jamais une opération sensible avant d’avoir relu le destinataire, le contrat concerné et la nature exacte de la demande. Sur mobile, les écrans sont plus petits et l’on peut appuyer trop vite, notamment lorsqu’on est pressé après un incident. Prendre quelques secondes pour relire évite de transformer un outil pratique en source de confusion.
Les contrôles à observer pendant la connexion
Une application d’assurance est utile seulement si l’accès au compte reste compréhensible. Je regarde donc si l’écran distingue clairement la connexion, la récupération d’accès et la création éventuelle d’un compte. Je préfère une interface qui explique ce qui est demandé plutôt qu’un formulaire qui enchaîne les champs sans contexte.
Je conseille aussi de ne pas enregistrer automatiquement des informations sensibles sur un appareil partagé. Cette précaution ne concerne pas uniquement Direct Assurance : elle est particulièrement importante lorsqu’un téléphone est utilisé par plusieurs membres de la famille ou lorsqu’il s’agit d’un appareil professionnel. Après une démarche, je ferme la session si le mobile n’est pas exclusivement le mien.
La version minimale annoncée, Android 7.0, rend l’application accessible à des appareils qui ne sont pas récents. C’est appréciable pour les personnes qui ne changent pas souvent de téléphone. En revanche, un ancien système peut présenter ses propres limites de sécurité ou de compatibilité. Je recommande donc de maintenir Android à jour lorsque le téléphone le permet et de ne pas installer l’application depuis une source inconnue simplement pour contourner une incompatibilité.
Je fais également attention aux notifications. Une alerte peut être pratique pour ne pas oublier une étape, mais son contenu peut apparaître sur l’écran verrouillé. Si le téléphone est visible par d’autres personnes, je préfère limiter l’aperçu des notifications afin qu’une information liée à mon assurance ne soit pas lisible sans déverrouillage.
Les moments où la confidentialité devient vraiment importante
Le risque ne se situe pas seulement au moment de l’installation. Il apparaît surtout lorsque l’utilisateur ouvre une démarche liée à son contrat, à un véhicule, à un logement ou à un événement déclaré. Dans ce contexte, je prends l’habitude de vérifier que je suis bien dans l’application officielle et que je comprends pourquoi une information est demandée avant de la transmettre.
Un scénario très concret est celui d’un incident survenu loin de chez soi. On peut être tenté de photographier rapidement des documents, de remplir un formulaire dans la précipitation ou d’utiliser un réseau Wi-Fi public. Pour ma part, je privilégierais une connexion mobile ou un réseau de confiance, puis je vérifierais chaque pièce jointe avant l’envoi. Une photo peut contenir davantage que prévu : une adresse visible sur une enveloppe, un numéro de dossier différent ou des informations concernant une autre personne.
Autre détail souvent négligé : les fichiers conservés dans la galerie du téléphone. Après avoir photographié un document pour une démarche, je vérifie où il reste enregistré et je le supprime si je n’en ai plus besoin, en tenant compte de la corbeille de l’appareil et des sauvegardes automatiques. Ce n’est pas une fonction particulière de l’application, mais c’est une bonne pratique directement liée à son usage.
Je reste également prudent avec les captures d’écran. Elles peuvent aider à garder une preuve d’une confirmation, mais elles peuvent aussi enregistrer un numéro de contrat ou une information personnelle. Si je dois conserver une trace, je la range dans un espace protégé et je ne la partage pas dans une conversation ordinaire.
Ces précautions ne rendent pas l’application suspecte. Elles rappellent simplement qu’un outil d’assurance traite un contexte plus sensible qu’une application météo ou qu’un lecteur de musique. La confiance doit donc venir de contrôles visibles et d’un comportement attentif, pas seulement du nom affiché sur l’icône.
Ce que l’application change face au site web et au téléphone
Par rapport au site web, l’application peut réduire le nombre d’étapes nécessaires pour retrouver le service de l’assureur. Elle est déjà installée sur le téléphone, son accès est plus direct et elle s’intègre mieux à un usage mobile. C’est un avantage lorsque je dois agir rapidement ou consulter une information sans avoir envie d’ouvrir plusieurs onglets.
Le site web reste toutefois préférable dans certaines situations. Un écran plus grand facilite la lecture d’un long document, la comparaison de plusieurs éléments d’un contrat et la vérification minutieuse d’informations avant envoi. Si une démarche comporte beaucoup de texte ou plusieurs pièces justificatives, je choisirais volontiers un ordinateur plutôt qu’un téléphone.
Le téléphone, lui, garde sa place lorsqu’une explication est nécessaire ou lorsqu’une situation sort du parcours habituel. Une application peut guider une démarche standard, mais elle ne remplace pas forcément un interlocuteur capable de comprendre un cas particulier. Je ne considérerais donc pas l’application comme une raison de supprimer les autres moyens de contact.
Face à une application financière indépendante, l’avantage de Direct Assurance est surtout l’identité de l’assureur derrière le service. Une solution généraliste peut centraliser plusieurs contrats, mais elle peut aussi ajouter une couche entre l’utilisateur et la compagnie. Pour suivre une assurance précise, l’application officielle me paraît plus logique. Pour comparer plusieurs assureurs ou avoir une vision globale de ses dépenses, une autre solution peut être plus adaptée.
Garder la main sur son compte et ses informations
La meilleure expérience dépend beaucoup de la capacité de l’utilisateur à décider ce qu’il fait, quand il le fait et depuis quel appareil. Je recommande de consulter les réglages du téléphone liés aux notifications, à l’appareil photo et au stockage, puis d’accorder uniquement les accès nécessaires à la démarche en cours. Si une autorisation apparaît sans rapport évident avec l’action demandée, je préfère prendre le temps de comprendre son utilité avant de l’accepter.
Je vérifie aussi régulièrement que mes coordonnées de compte sont correctes. Une adresse électronique ou un numéro de téléphone obsolète peut compliquer la récupération d’accès et retarder la réception d’une information importante. Cette vérification est particulièrement utile après un changement de téléphone, de numéro ou d’adresse.
Pour les familles, je déconseille de partager un même accès sans réfléchir aux conséquences. Une personne peut avoir besoin d’aider à gérer une assurance, mais cela ne signifie pas que toutes les informations du compte doivent être visibles sur tous les appareils. Lorsque plusieurs personnes utilisent le même téléphone, je redouble de prudence avec la session ouverte et les notifications.
Je conseille enfin de conserver les références importantes dans un endroit sûr, sans dépendre d’une seule application. Cela ne veut pas dire multiplier les copies de documents sensibles. Il s’agit plutôt de garder une organisation claire : savoir où retrouver son contrat, quelle adresse électronique est associée au compte et comment contacter l’assureur si l’application n’est momentanément pas accessible.
Les limites que je prends au sérieux
La note moyenne de 3,1 me pousse à rester mesuré sur la fluidité réelle du parcours pour tous les utilisateurs. Une application peut fonctionner correctement dans une situation simple et devenir frustrante lorsqu’il faut récupérer un accès, transmettre un document inhabituel ou résoudre un problème qui ne correspond pas au parcours prévu.
La dépendance au téléphone est une autre limite. Un écran cassé, une batterie faible, une connexion instable ou un appareil ancien peuvent rendre une démarche moins confortable. Pour cette raison, je ne miserais pas exclusivement sur l’application lors d’un déplacement important. Je garderais au moins les informations essentielles accessibles autrement, surtout si je sais que je risque d’en avoir besoin dans une zone où le réseau est incertain.
Il faut aussi accepter qu’une application officielle ne transforme pas une procédure complexe en action instantanée. Les informations saisies doivent rester exactes, les documents doivent être lisibles et certaines demandes peuvent nécessiter une vérification supplémentaire. Si l’on cherche uniquement une réponse immédiate sans fournir le contexte demandé, l’expérience risque d’être décevante.
Enfin, je ne la conseillerais pas à quelqu’un qui refuse toute gestion de compte sur mobile ou qui préfère discuter directement avec une personne. Dans ce cas, le téléphone ou l’espace web peuvent mieux correspondre à ses habitudes. L’application est surtout intéressante pour l’utilisateur qui veut un accès autonome et qui accepte de contrôler attentivement ses données.
Mon avis après l’avoir utilisée
Direct Assurance me paraît être un outil pratique pour les clients qui veulent garder leur assurance à portée de main, sans confondre rapidité et automatisme. Son ancienneté, son éditeur clairement identifié et son large nombre d’installations donnent un contexte rassurant, mais la moyenne de 3,1 rappelle qu’il faut conserver des attentes réalistes.
Je la recommande pour consulter et engager des démarches courantes depuis un téléphone, à condition de vérifier les informations avant chaque validation, de protéger la session et de rester attentif aux documents transmis. Je choisirais plutôt le site web pour une lecture approfondie et le contact direct pour un cas complexe ou urgent qui ne rentre pas clairement dans le parcours proposé.
Mon verdict est donc prudent mais favorable : c’est une application de finance utile lorsqu’elle complète la relation avec l’assureur, pas lorsqu’on lui demande de tout remplacer. Si vous êtes déjà client de Direct Assurance et que vous appréciez l’autonomie mobile, l’installation gratuite mérite d’être envisagée. Utilisez-la avec les mêmes réflexes que pour tout service sensible : identité de l’éditeur, appareil protégé, autorisations comprises et décision relue avant envoi.
Avantages
- Souscription et gestion du contrat entièrement accessibles en ligne.
- Application mobile pratique pour consulter ses documents à tout moment.
- Déclaration de sinistre simplifiée depuis l’espace client.
- Possibilité de suivre l’avancement d’un dossier en temps réel.
- Offres personnalisables selon le profil et les besoins du conducteur.
Inconvénients
- Les tarifs peuvent varier fortement selon le profil et la zone géographique.
- Certaines démarches nécessitent encore un échange avec un conseiller.
- Les options supplémentaires peuvent augmenter rapidement le montant de la prime.
- L’assistance peut être moins immédiate lors des périodes de forte demande.
- L’application dépend d’une connexion internet pour accéder à plusieurs services.
FAQ sur Direct Assurance
Qu’est-ce que l’application Direct Assurance permet de faire ?
L’application Direct Assurance centralise les principales démarches liées à votre assurance automobile, habitation ou santé, selon les contrats souscrits. Après connexion, vous pouvez consulter vos garanties, accéder à vos documents, vérifier certaines informations de contrat, suivre une demande et contacter l’assistance. Elle évite ainsi de passer systématiquement par le service téléphonique ou l’espace client du site web.
L’application Direct Assurance est-elle gratuite et compatible avec mon téléphone ?
Le téléchargement de l’application Direct Assurance est généralement gratuit sur les boutiques officielles Android et iOS. Elle nécessite toutefois un appareil relativement récent et une connexion Internet pour fonctionner correctement. Avant l’installation, vérifiez la version minimale d’Android ou d’iOS indiquée sur la fiche officielle, car la compatibilité peut évoluer avec les mises à jour de l’application et du système.
Comment se connecter à son compte Direct Assurance dans l’application ?
Pour accéder à votre espace personnel, vous devez utiliser les identifiants associés à votre compte Direct Assurance. Lors de la première connexion, l’application peut demander une validation supplémentaire afin de protéger vos informations. Si vous avez oublié votre mot de passe, une procédure de récupération est généralement disponible. Évitez de partager vos codes et privilégiez une connexion sécurisée, surtout sur un réseau Wi-Fi public.
Peut-on déclarer un sinistre depuis l’application Direct Assurance ?
Selon le type de contrat et la fonctionnalité disponible au moment de votre utilisation, l’application peut faciliter la déclaration ou le suivi d’un sinistre. Elle peut notamment vous guider dans la transmission des informations nécessaires, des circonstances de l’incident et de photographies ou documents justificatifs. En cas d’urgence, de danger ou d’accident nécessitant une intervention immédiate, contactez d’abord les services compétents et l’assistance dédiée.
L’application Direct Assurance remplace-t-elle complètement le service client ?
L’application simplifie de nombreuses démarches, mais elle ne remplace pas nécessairement tous les échanges avec un conseiller. Certaines situations complexes, modifications particulières de contrat ou demandes nécessitant une analyse personnalisée peuvent encore exiger un contact par téléphone, formulaire ou messagerie. Elle doit donc être considérée comme un complément pratique au service client, et non comme l’unique moyen de gérer votre assurance.


